세 줄 요약
- 신혼가구 — 소득 8.5천만원·한도 3억2천만원·집값 6억원
- 우대금리 0.2%포인트 — 5년까지만
- 순자산 5.11억원·무주택 세대주 — 신혼도 그대로
신혼가구는 소득·한도·집값이 올라간다
신혼가구라면 디딤돌대출에서 세 가지 숫자가 올라갑니다. 부부합산 소득 상한이 연 6천만원에서 8.5천만원으로, 한도가 2억원에서 3억2천만원으로, 살 집의 평가액 상한이 5억원에서 6억원으로 올라갑니다.
여기에 금리를 연 0.2%포인트 낮춰 주는 우대금리가 5년 동안 붙습니다. 기본금리는 소득과 대출기간에 따라 연 2.85%에서 4.15% 사이로 안내됩니다(2026년 11월 공식 안내 확인 기준).
반대로 그대로인 것도 있습니다. 집이 없는 세대주여야 하고, 부부합산 순자산이 5.11억원 이하여야 하는 조건은 신혼가구에도 똑같이 적용됩니다. 신혼이라고 이 두 가지가 느슨해지지는 않습니다.

신혼가구에 올라가는 세 숫자 — 직접 제작 (AI 생성)
한눈에 보는 기준
참고 사례: 신혼부부
결혼한 지 얼마 안 된 부부라서 소득 기준이 완화되는지 확인하려는 경우입니다.
| 점검 항목 | 사전 분석 결과 |
|---|---|
| 판단 | 신혼부부는 부부합산 연소득 8,500만 원 이하면 신청할 수 있지만, 신혼 우대금리 0.3%포인트는 부부합산 7천만 원 이하일 때만 적용됨을 확인해야 합니다. |
| 대표 수치 |
|
| 공식 출처 | 한국주택금융공사 보금자리론 상품 안내 |
참고용 사례입니다. 실제 세액·대출 가능액·권리 판단은 계약일, 지역, 주택 수, 소득 등 개별 사정에 따라 달라지므로, 신청·신고 전에 해당 기관에서 확인하세요.
신혼가구에 올라가는 숫자는 세 가지다
소득, 한도, 집값입니다. 소득은 부부합산 연 8.5천만원 이하로, 일반 가구의 6천만원보다 높습니다. 생애최초나 두 자녀 이상 가구에 적용되는 7천만원보다도 높은 기준입니다.
한도는 3억2천만원 이내이고, 담보로 잡는 집의 평가액은 6억원 이하까지 인정됩니다. 주택도시기금과 마이홈포털의 안내 값이 서로 같습니다.
무주택 세대주와 순자산 요건은 그대로다
집이 없는 세대주라는 조건과 순자산 상한은 신혼가구에도 그대로입니다. 부부합산 순자산이 5.11억원을 넘으면 소득이 8.5천만원 아래여도 대상이 아닙니다. 이 5.11억원은 2026년도 기준으로 안내된 값입니다.
판단 시점은 대출접수일 현재입니다. 집을 계약한 날이 아니라 접수하는 날 기준으로 집이 없는지, 순자산이 얼마인지를 봅니다.
금리는 얼마고 우대금리는 언제까지 붙을까
기본금리는 연 2.85%에서 4.15% 구간으로 안내됩니다(2026년 11월 공식 안내 확인 기준). 소득이 낮고 대출기간이 짧을수록 낮은 쪽에 가깝습니다.
여기에 신혼가구 우대금리 연 0.2%포인트가 5년 동안 붙습니다. 생애최초도 같은 0.2%포인트에 5년입니다. 두 자녀 가구는 0.5%포인트, 자녀 세 명 이상이면 0.7%포인트로 인하폭이 더 큽니다. 우대금리 항목이 여러 개 해당될 때 어떻게 적용되는지는 대출을 받을 금융회사에 미리 확인해 두세요.
한도 3억2천만원은 집값과 비율에서 먼저 줄어든다
3억2천만원은 상한이고, 실제로 빌릴 수 있는 돈은 집값에 비율을 곱한 금액에서 먼저 막힙니다. 담보인정비율(집값 대비 빌릴 수 있는 비율)은 70%이고, 수도권과 규제지역도 70%입니다. 생애최초는 80%입니다(2026년 11월 공식 안내 확인 기준).
집값이 신혼가구 상한인 6억원이면 70%를 곱한 금액이 한도 3억2천만원보다 큽니다. 이때는 한도가 먼저 걸립니다. 반대로 집값이 낮으면 비율로 계산한 금액이 상한보다 작아 그 금액에서 멈춥니다.
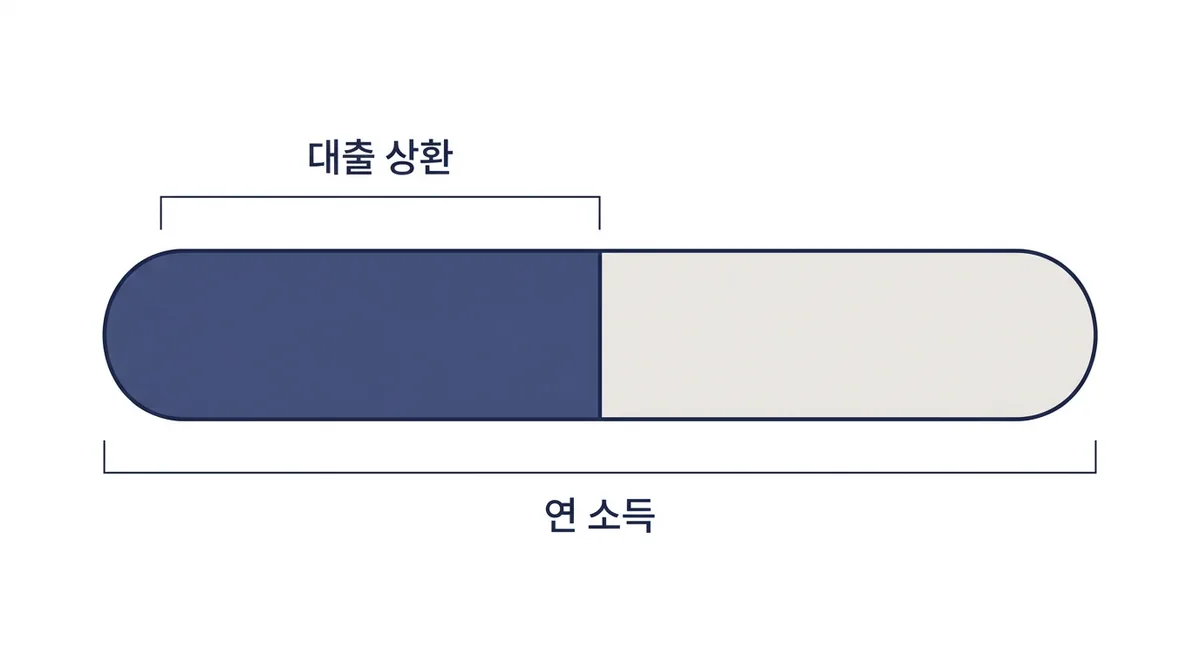
총부채상환비율도 함께 봅니다. 1년 소득 가운데 대출 원금과 이자를 갚는 데 쓰는 돈의 비율을 말합니다. 이 비율이 60%를 넘지 않아야 합니다.
신청 전에 어떤 순서로 확인할까
먼저 집이 없는 세대주인지, 부부합산 순자산이 5.11억원 이하인지 봅니다. 이 둘이 안 되면 나머지는 볼 필요가 없습니다.
그다음 부부합산 소득이 8.5천만원 이하인지, 살 집의 평가액이 6억원 이하인지 확인합니다. 마지막으로 집값에 70%를 곱한 금액과 3억2천만원 중 작은 쪽을 봅니다.
이 네 가지는 모두 대출접수일 현재를 기준으로 봅니다. 접수 시점에 맞춰 서류를 준비하세요.
신혼가구인데도 막히는 건 무엇일까?
순자산 5.11억원에서 걸리는 경우가 있습니다. 소득은 부부합산 7천만원, 살 집은 5억5천만원이라 신혼가구 기준에는 들어옵니다. 그런데 양쪽 부모에게 받은 돈과 기존 예금을 합쳐 부부합산 순자산이 5.11억원을 넘으면 대상이 아닙니다. 소득 8.5천만원과 집값 6억원 두 기준을 모두 맞춰도 순자산 한 줄에서 막힙니다.
반대 방향도 있습니다. 부부가 한 세대를 이루면서 한쪽이 집을 가지고 있으면, 소득과 순자산에 여유가 있어도 집이 없는 세대주 조건에 맞지 않습니다.
우대금리 0.2%포인트는 5년까지입니다. 30년으로 빌렸다면 6년째부터는 이 인하가 없는 금리로 바뀝니다. 처음 5년 상환액으로 전체 기간을 계산하면 뒤쪽 금액이 달라집니다.
자주 묻는 질문
부부합산 소득은 얼마까지 인정되나요?
신혼가구는 부부합산 연 8.5천만원 이하입니다. 일반 가구는 6천만원, 생애최초와 두 자녀 이상은 7천만원입니다.
신혼가구 우대금리는 몇 년 동안 적용되나요?
5년입니다. 연 0.2%포인트를 낮춰 주고, 5년이 지나면 이 인하는 끝납니다.
집값이 6억원을 넘으면 신청할 수 없나요?
신혼가구 기준으로 담보주택 평가액 6억원 이하까지입니다. 6억원을 넘으면 소득과 순자산이 맞아도 대상이 아닙니다.
소득이 맞으면 자산은 보지 않나요?
자산도 함께 봅니다. 부부합산 순자산 5.11억원 이하를 소득과 같이 충족해야 합니다.
요건은 계약일 기준인가요, 접수일 기준인가요?
대출접수일 현재가 기준입니다. 계약한 날이 아니라 접수하는 날의 소득·자산·무주택 여부를 봅니다.
함께 보면 좋은 글
- 전세가율 조회 방법, 부동산테크에서 어떻게 확인할까
- 마이너스통장, 쓰지 않아도 DSR에 잡힐까
- 재산세 과세기준일 6월 1일, 잔금일은 언제로 잡을까
- 분양권 전매제한 기간, 언제부터 언제까지일까
- 전월세 안심신탁 임대인 모집, 내 집도 신청할 수 있을까
- 양도소득세 거주기간, 2년을 채워야 하는 집은 어디일까
이 글에 대하여
작성·검토: 리얼티노트 편집장
이 글은 AI로 초안을 만들고 사람이 검토·수정한 뒤 발행했습니다. 수치와 법령은 공식 출처와 대조해 확인했습니다.
근거는 법령·소관 부처·공공기관 자료를 사용했으며, 본문에 기준일자를 표기했습니다.
오류를 발견하시면 문의로 알려주세요. 확인 후 수정합니다.
최종 수정일: 2026-11-08